Sprawdzam, jak działa system.
W SGH badam podatki i ich wpływ na decyzje przedsiębiorstw. Analizuję efekty, a nie wyłącznie konstrukcję przepisów.
Prawo · ekonomia · polityka podatkowa
Łączę praktykę radcy prawnego i doradcy podatkowego z badaniami naukowymi oraz doświadczeniem w tworzeniu prawa. Pomagam projektować dobre przepisy, oceniać ich skutki i stosować je w praktyce. Łączę znajomość prawa z rozumieniem jego celu i wpływu na gospodarkę.
dr Aleksander Łożykowski
Radca prawny · doradca podatkowy · adiunkt SGH
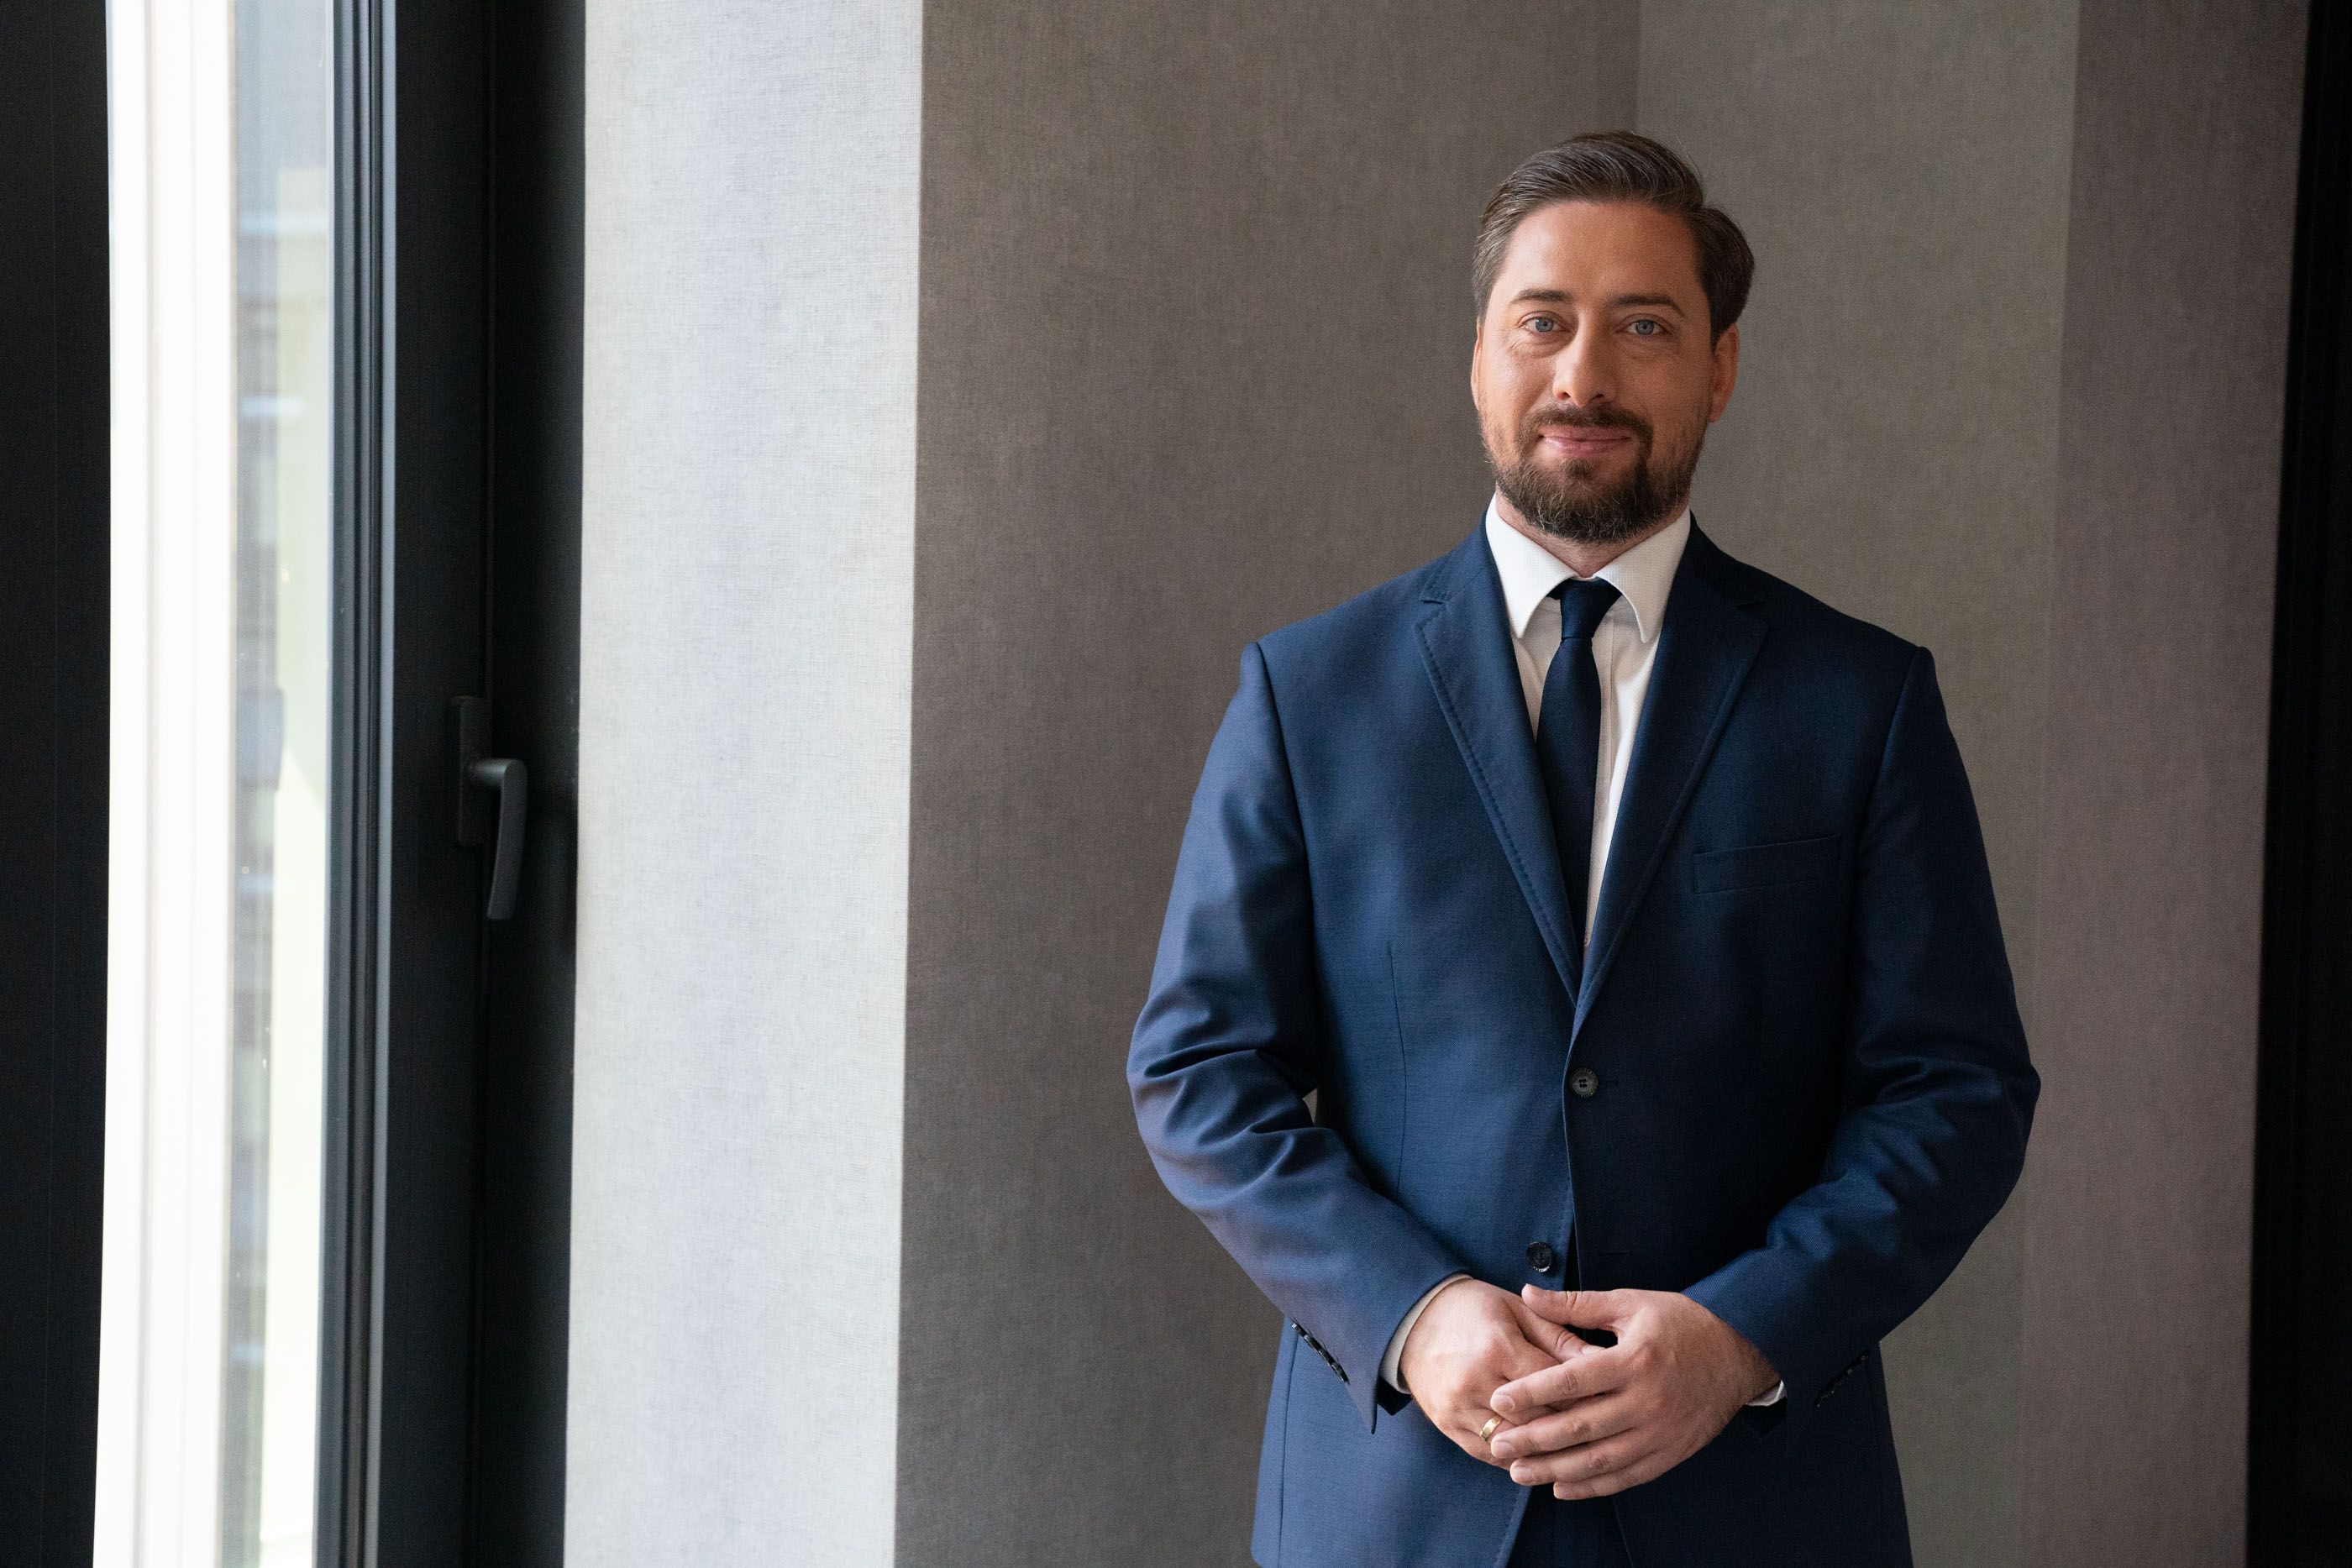
W SGH badam podatki i ich wpływ na decyzje przedsiębiorstw. Analizuję efekty, a nie wyłącznie konstrukcję przepisów.
Jako dyrektor Departamentu Podatków Dochodowych MF kierowałem pracami nad rozwiązaniami zmieniającymi polski system podatkowy.
Pomagam budować strategię podatkową i chronić interesy klienta. Łączę perspektywę prawną z ekonomicznymi konsekwencjami wyboru.
Praktyka zawodowa
Pomagam zarządzać podatkami i budować spójną strategię, uwzględniając cele biznesowe oraz społeczną odpowiedzialność przedsiębiorstwa. Dbam o rzetelne rozliczenia i bezpieczeństwo decyzji. Kiedy organ wydaje błędne rozstrzygnięcie, bronię praw podatnika — prowadząc sprawę przez spór z jego interesem na pierwszym miejscu.
Specjalizuję się w CIT i PIT, w tym w estońskim CIT, ulgach podatkowych oraz podatku u źródła. Doradzam także w kwestiach VAT w działalności gospodarczej. Wspieram planowanie podatkowe, inwestycje, reorganizacje i transakcje M&A, z uwzględnieniem odpowiedzialnego prowadzenia biznesu.
Dbam o to, aby decyzje organów respektowały prawo i interesy podatnika. Gdy rozstrzygnięcie jest błędne, przygotowuję strategię jego zakwestionowania i prowadzę klienta przez postępowanie, oceniając na każdym etapie możliwe rozwiązania, koszty oraz skutki.
Pomagam uporządkować sprawy majątkowe rodziny: od bieżących decyzji i formy organizacyjnej biznesu po sukcesję i zabezpieczenie majątku. Łączę perspektywę prawa cywilnego, rodzinnego i podatków, aby rozwiązania służyły konkretnym osobom oraz ich długofalowym planom.
Doświadczenie w tworzeniu prawa
W Ministerstwie Finansów kierowałem pracami Departamentu Podatków Dochodowych. Inicjowałem i prowadziłem prace nad zmianami w podatkach dochodowych: od rozwiązań systemowych po szczegółowe zasady ich stosowania. Projektowałem rozwiązania, które wspierają inwestycje, reinwestowanie zysków i innowacje, ułatwiają rozliczenia oraz odpowiadają na potrzeby rodzin i przedsiębiorców.
Najbliższe są mi reformy, w których konstrukcja podatku zmienia zachowania gospodarcze. Doświadczenie legislacyjne pozwala mi dziś analizować przepis razem z jego uzasadnieniem, mechanizmem działania i praktycznymi ograniczeniami.
Najważniejsze rozwiązania
Sześć obszarów, w których projektowanie podatków łączy się z konkretnym celem gospodarczym i społecznym.
Podatek powiązany przede wszystkim z wypłatą zysku. Kapitał pozostawiony w spółce może pracować na jej rozwój.
Zwolnienia dla kwalifikowanych zysków ze sprzedaży udziałów i dywidend. Lepsze warunki do budowania grup kapitałowych w Polsce.
Wsparcie całej drogi rozwoju: od badań i pracy zespołu, przez produkcję i zdobywanie rynków, po społecznie odpowiedzialny biznes.
Poznaj rozwiązaniePrzewidywalne opodatkowanie określonych zagranicznych przychodów osób przenoszących rezydencję podatkową do Polski.
Prostsze rozliczenie dostępne dla większej liczby firm: szeroki katalog usług i zawodów oraz limit przychodów do 2 mln euro.
Preferencje dla pracujących seniorów, osób powracających do Polski i rodziców co najmniej czworga dzieci. Więcej środków na pracę i życie w Polsce.
Poznaj rozwiązanieRozwiązania z prac legislacyjnych w latach 2020–2022. Preferencje mają ustawowe warunki; pełne omówienia i podstawy prawne znajdują się poniżej.
Rozwiązania i ich znaczenie
Estoński CIT pozwala zostawić wypracowany zysk w firmie bez bieżącego podatku od tego zysku. Podatek pojawia się przede wszystkim przy jego wypłacie wspólnikom, a także przy innych zdarzeniach wskazanych w ustawie. Spółka rozlicza się w oparciu o wynik księgowy, zamiast prowadzić równolegle klasyczne rozliczenie dochodu podatkowego. Model jest przeznaczony dla spółek spełniających warunki dotyczące m.in. właścicieli, zatrudnienia i rodzaju przychodów.
Firma może przeznaczać większą część wypracowanych pieniędzy na rozwój, zatrudnienie i inwestycje. Połączenie podatku spółki z odliczeniem po stronie wspólnika pozwala także ograniczyć łączne obciążenie wypłacanego zysku. To całościowa zmiana sposobu myślenia o podatku od przedsiębiorstwa.
Podstawa prawna: Dz.U. 2020 poz. 2122 · Dz.U. 2021 poz. 2105 · Dz.U. 2022 poz. 2180
Polska spółka holdingowa to rozwiązanie dla firm, które budują grupy kapitałowe i inwestują w inne przedsiębiorstwa. Po spełnieniu ustawowych warunków dochód ze sprzedaży udziałów lub akcji spółki zależnej niezależnemu nabywcy może być zwolniony z CIT. System obejmuje także zwolnienie dywidend otrzymywanych od spółek zależnych. Dzięki temu kapitał może przechodzić z zakończonej inwestycji do kolejnej bez podatku pobieranego na tym etapie.
Zysk ze sprzedaży rozwiniętej spółki może w większym zakresie posłużyć do kolejnej inwestycji. Celem było zwiększenie atrakcyjności Polski jako miejsca budowania grup kapitałowych i stworzenie lepszych warunków rozwoju rodzimego kapitału. Zwolnienie ma określone warunki i wyłączenia, w tym dotyczące części spółek nieruchomościowych.
Podstawa prawna: Dz.U. 2021 poz. 2105 · Dz.U. 2022 poz. 2180
Firma może zaliczyć do kosztów podatkowych odpis na wyodrębniony fundusz inwestycyjny, zanim kupi zaplanowane środki trwałe. Fundusz powstaje z wypracowanego zysku, a pieniądze trafiają na osobny rachunek. Trzeba je następnie wykorzystać na inwestycje wskazane w ustawie i w przewidzianym terminie.
Przedsiębiorstwo może wcześniej uzyskać efekt podatkowy związany z inwestycją. Ułatwia to odkładanie środków na modernizację i zwiększa środki dostępne na realizację planów rozwojowych.
Podstawa prawna: Dz.U. 2020 poz. 2122 · Dz.U. 2021 poz. 2105
Stawka 9% CIT obniża podatek od działalności operacyjnej małych firm i uprawnionych przedsiębiorstw rozpoczynających działalność. Limit bieżących przychodów wynosi 2 mln euro. Zastosowanie preferencji zależy także od pozostałych warunków ustawowych; niższa stawka nie obejmuje zysków kapitałowych.
Niższy podatek pozostawia więcej środków na rozwój małej firmy. Limit przychodów pozwala korzystać z preferencji także przedsiębiorstwom, które zwiększają skalę sprzedaży.
Podstawa prawna: Dz.U. 2020 poz. 2123
Ulga B+R pozwala rozliczyć wydatki na badania i rozwój jako zwykły koszt firmy, a następnie dodatkowo odliczyć kwalifikowane koszty od dochodu. W przypadku wynagrodzeń osób zaangażowanych w te prace dodatkowe odliczenie sięga 200%. Osobne zasady uwzględniają działalność centrów badawczo-rozwojowych. Prace muszą odpowiadać ustawowej definicji B+R, a ich koszty powinny być odpowiednio udokumentowane.
Koszt zespołu tworzącego nowe produkty, technologie lub procesy może przynosić większą korzyść podatkową. Wspiera to rozwój własnego zaplecza badawczego zamiast ograniczania się do zakupu gotowych rozwiązań.
Podstawa prawna: Dz.U. 2021 poz. 2105
Firma może korzystać z ulgi B+R i IP Box w ramach tego samego procesu innowacyjnego: od prac nad rozwiązaniem po zarabianie na chronionej własności intelektualnej. Kwalifikowane koszty B+R można odliczyć przy ustalaniu dochodu z kwalifikowanego prawa objętego preferencyjną stawką IP Box. Każda z ulg zachowuje własne warunki i wymogi dokumentacyjne.
Wsparcie może obejmować zarówno pracę nad wynalazkiem czy oprogramowaniem, jak i późniejszy dochód z jego wykorzystania. Powstaje spójniejsza zachęta do tworzenia i komercjalizacji własnych innowacji.
Podstawa prawna: Dz.U. 2021 poz. 2105
Niewykorzystana ulga B+R może pomóc firmie również wtedy, gdy ma ona stratę lub zbyt mały dochód, aby odliczyć całą należną kwotę. Przedsiębiorstwo pomniejsza wtedy zaliczki PIT odprowadzane za uprawnione osoby pracujące przy badaniach i rozwoju. Pozwala to wykorzystać preferencję w okresie, w którym firma potrzebuje środków na zespół, choć jeszcze nie osiąga odpowiednich zysków.
Korzyść z badań nie musi czekać na pojawienie się odpowiednio wysokiego zysku. To szczególnie istotne dla młodych przedsiębiorstw, które budują zespół i produkt, ale jeszcze nie zarabiają.
Podstawa prawna: Dz.U. 2021 poz. 2105
Ulga na prototyp wspiera przejście od wyniku prac rozwojowych do gotowego produktu. Pozwala dodatkowo odliczyć 30% kwalifikowanych kosztów produkcji próbnej oraz przygotowania produktu do sprzedaży, np. wymaganej certyfikacji. Odliczenie jest ograniczone do 10% dochodu z odpowiedniego źródła; obejmuje wydatki wymienione w ustawie.
Firma otrzymuje wsparcie na etap pomiędzy zakończeniem prac rozwojowych a rozpoczęciem sprzedaży: przygotowanie produkcji, badania, certyfikację i wymagane dopuszczenia. Łatwiej przejść od dobrego pomysłu do produktu dostępnego dla klientów.
Podstawa prawna: Dz.U. 2021 poz. 2105
Ulga na robotyzację pozwala dodatkowo odliczyć 50% określonych kosztów automatyzacji produkcji ponoszonych w latach 2022–2026. Obejmuje m.in. nowe roboty przemysłowe, urządzenia współpracujące z robotami, niezbędne oprogramowanie i szkolenia. W praktyce część kosztu unowocześnienia fabryki zmniejsza podatek jeszcze raz, poza zwykłym rozliczeniem wydatku.
Obniżenie podatkowego kosztu modernizacji ma zachęcać firmy do zwiększania wydajności i poprawy warunków pracy. Wsparcie obejmuje cały kwalifikowany proces wdrożenia, a nie wyłącznie zakup robota.
Podstawa prawna: Dz.U. 2021 poz. 2105
Firma sprzedająca własne produkty może dodatkowo odliczyć do 1 mln zł rocznie kwalifikowanych kosztów zdobywania rynku. Chodzi m.in. o udział w targach, promocję, dostosowanie opakowań i dokumentację potrzebną do sprzedaży. Ulga wiąże odliczenie z osiągnięciem wskazanego w ustawie efektu sprzedażowego, np. wzrostem przychodów lub wejściem na nowy rynek.
Firma może łatwiej wejść na nowe rynki i dotrzeć do kolejnych klientów. Preferencja łączy wsparcie wydatków z warunkiem osiągnięcia określonego efektu sprzedażowego w ustawowym czasie.
Podstawa prawna: Dz.U. 2021 poz. 2105
Ulga konsolidacyjna pomaga firmom rozwijać się przez nabywanie innych przedsiębiorstw. Podatnik CIT może dodatkowo odliczyć do 250 tys. zł określonych kosztów przygotowania zakupu udziałów lub akcji: obsługi prawnej, opłat notarialnych i wybranych podatków. Odliczenie obejmuje koszty transakcyjne, a nie cenę samych udziałów; przejęcie musi spełniać warunki ustawy.
Przedsiębiorstwo może obniżyć koszty organizacyjne przejęcia i łatwiej powiększać skalę działalności. Ustawowe warunki mają wiązać ulgę z rzeczywistym rozwojem gospodarczym.
Podstawa prawna: Dz.U. 2021 poz. 2105
Spółka przygotowująca pierwszą ofertę publiczną może dodatkowo odliczyć 150% wybranych kosztów debiutu giełdowego oraz 50% określonych kosztów doradztwa, w tej drugiej części do 50 tys. zł. Ulga pomaga pokryć wydatki, które trzeba ponieść, zanim spółka pozyska kapitał z giełdy. Preferencja obejmuje ofertę i wydatki spełniające warunki ustawy.
Zmniejszenie kosztów debiutu ma ułatwiać firmom pozyskiwanie kapitału na rynku publicznym. To zachęta do rozwoju przedsiębiorstw i krajowego rynku kapitałowego.
Podstawa prawna: Dz.U. 2021 poz. 2105
Osoba fizyczna inwestująca w akcje w pierwszej ofercie publicznej może skorzystać ze zwolnienia PIT przy ich sprzedaży po upływie trzech lat od dopuszczenia do obrotu. Preferencja premiuje długoterminowe zaangażowanie kapitału. Wymaga spełnienia dodatkowych warunków, m.in. dotyczących braku wcześniejszych powiązań inwestora ze spółką.
Indywidualny inwestor otrzymuje podatkową zachętę do wspierania debiutujących przedsiębiorstw przez dłuższy czas. Rozwiązanie premiuje cierpliwe inwestowanie w rozwój firm.
Podstawa prawna: Dz.U. 2021 poz. 2105
Inwestor będący osobą fizyczną może odliczyć 50% kwalifikowanych wydatków na inwestycję w alternatywną spółkę inwestycyjną lub wspólnie z taką spółką, do 250 tys. zł rocznie. To zachęta do finansowania przedsiębiorstw z udziałem profesjonalnego inwestora. Ulga wymaga odpowiedniego modelu inwestycji i utrzymania udziałów przez ustawowy okres.
Ma zachęcać prywatnych inwestorów do angażowania pieniędzy w przedsiębiorstwa rozwijane przy udziale profesjonalnych podmiotów inwestycyjnych. Obniża podatkowy koszt takiej inwestycji przy zachowaniu warunków długoterminowego zaangażowania.
Podstawa prawna: Dz.U. 2021 poz. 2105
Podatkowa grupa kapitałowa pozwala powiązanym spółkom wspólnie rozliczać CIT. Wymagany przeciętny kapitał zakładowy spółek wynosi 250 tys. zł, a grupa nie musi utrzymywać określonego udziału dochodu w przychodach. Uproszczone zasady tworzenia i działania PGK ułatwiają organizację wspólnego rozliczenia przy zachowaniu pozostałych wymogów ustawy.
Więcej grup przedsiębiorstw może wspólnie rozliczać CIT i uwzględniać wyniki poszczególnych spółek. Przejściowy spadek rentowności nie oznacza już automatycznie utraty możliwości takiego rozliczenia.
Podstawa prawna: Dz.U. 2021 poz. 2105
Ryczałt pozwala płacić podatek od przychodu według stawki właściwej dla rodzaju działalności, bez ustalania kosztów podatkowych. Z tej formy mogą korzystać uprawnione firmy z przychodami do 2 mln euro, a przy przychodach do 200 tys. euro dostępne jest rozliczenie kwartalne. Model obejmuje szeroki katalog usług i zawodów, co daje przedsiębiorcy realną alternatywę wobec opodatkowania dochodu.
Przedsiębiorca może wybrać prostsze rozliczenie podatku od przychodu, jeśli odpowiada ono charakterowi jego działalności. Nie musi prowadzić rozliczenia kosztów podatkowych, a z góry określona stawka ułatwia planowanie obciążeń.
Podstawa prawna: Dz.U. 2020 poz. 2123
Wprowadzono stawkę 14% dla określonych usług medycznych, architektonicznych, inżynierskich i projektowych oraz 12% dla wskazanych usług informatycznych. O zastosowaniu stawki decyduje rzeczywisty rodzaj usługi i właściwa klasyfikacja.
Specjaliści prowadzący działalność gospodarczą otrzymali korzystniejsze stawki ryczałtu w ustawowo wskazanych obszarach. To odrębne rozwiązanie od zmian w skali podatkowej PIT.
Podstawa prawna: Dz.U. 2021 poz. 2105
Ulga na terminal płatniczy pozwala dodatkowo odliczyć kwalifikowane wydatki na zakup terminala i obsługę płatności bezgotówkowych. Ustawa określa limity odliczenia oraz szczególne zasady dla małych podatników intensywnie korzystających z takich płatności. Dzięki temu koszt udostępnienia klientom płatności kartą lub innym instrumentem bezgotówkowym może być niższy.
Mniejszym firmom łatwiej oferować klientom płatność kartą i ponosić koszty obsługi terminala. Rozwiązanie wspiera wygodę klientów i rozwój obrotu bezgotówkowego.
Podstawa prawna: Dz.U. 2021 poz. 2105
Płatność na rachunek spoza białej listy można zgłosić w standardowym terminie siedmiu dni do urzędu właściwego dla płacącego. Prawidłowe zawiadomienie pozwala zachować koszt podatkowy przy spełnieniu ustawowych warunków. Zgłoszenia tego samego rachunku nie trzeba ponawiać przy każdej kolejnej płatności.
Przedsiębiorca ma większą szansę poprawić formalność bez utraty kosztu podatkowego. Mniej powtarzanych zgłoszeń oznacza mniej pracy administracyjnej i mniejsze ryzyko błędu.
Podstawa prawna: Dz.U. 2020 poz. 1065
Koszt podatkowy może pozostać chroniony także przy określonych płatnościach na rachunki niewidniejące na białej liście. Wyjątki obejmują m.in. podzieloną płatność oraz wskazane rachunki techniczne banków i SKOK. Uwzględniają również określone transakcje rozliczane przez nabywcę, aby formalny sposób przekazania pieniędzy nie prowadził automatycznie do utraty kosztu.
Bezpieczny sposób zapłaty nie powinien prowadzić do dodatkowej sankcji podatkowej tylko z powodu konstrukcji rachunku lub szczególnego rodzaju transakcji. Rozwiązanie zmniejsza formalne ryzyko w codziennych rozliczeniach.
Podstawa prawna: Dz.U. 2020 poz. 1065
Przewidziano czasowe odliczenie wydatków na urządzenia, systemy i obsługę przekazującą dane do elektronicznego poboru opłat drogowych. Limit wynosił 500 zł na pojazd, przy spełnieniu warunków dotyczących wydatku i korzystania z systemu w 2021 r.
Przedsiębiorcy i inni uprawnieni podatnicy mogli częściowo zrekompensować koszt przejścia na nowy sposób rozliczania opłat drogowych. Preferencja dotyczyła PIT, CIT i ryczałtu.
Podstawa prawna: Dz.U. 2021 poz. 1163
Ulga rehabilitacyjna pozwala osobie z niepełnosprawnością lub uprawnionemu podatnikowi, który ją utrzymuje, odliczyć wydatki na rehabilitację i ułatwienie codziennego życia. Obejmuje zakup, naprawę i najem określonych wyrobów medycznych oraz indywidualnego sprzętu, środki higieniczne, wskazane koszty opiekuna i transportu. Dzięki temu odliczenie uwzględnia różne sposoby organizowania opieki, także wtedy, gdy sprzęt jest wynajmowany.
Ulga lepiej uwzględnia codzienne koszty życia, opieki i rehabilitacji. Nie ogranicza wsparcia do zakupu sprzętu na własność i w większym stopniu dostrzega rolę osoby towarzyszącej.
Podstawa prawna: Dz.U. 2021 poz. 2105
Przy sprawdzaniu prawa do ulgi rehabilitacyjnej określone świadczenia pomocowe nie zwiększają dochodu osoby z niepełnosprawnością pozostającej na utrzymaniu podatnika. Dotyczy to m.in. świadczenia uzupełniającego dla osób niezdolnych do samodzielnej egzystencji, dodatkowych świadczeń emerytalnych i wskazanych dodatków energetycznych. Otrzymanie takiej pomocy nie powoduje więc samo w sobie przekroczenia limitu uprawniającego opiekuna do ulgi.
Otrzymanie określonej pomocy publicznej nie powoduje samo w sobie przekroczenia limitu i utraty ulgi przez opiekuna. Wsparcie socjalne i podatkowe może lepiej działać razem.
Podstawa prawna: Dz.U. 2021 poz. 2105 · Dz.U. 2022 poz. 1 · Dz.U. 2022 poz. 1692 · Dz.U. 2022 poz. 1967 · Dz.U. 2022 poz. 2127 · Dz.U. 2022 poz. 1358
Umożliwiono wspólne rozliczenie małżonkom, którzy pobrali się w trakcie roku i pozostawali w małżeństwie oraz wspólności majątkowej do jego końca. Nie muszą już czekać do pierwszego pełnego roku małżeństwa.
Małżonkowie mogą wcześniej skorzystać ze wspólnego obliczenia podatku. Jest to szczególnie przydatne, gdy ich dochody są nierówne albo jedno z nich nie osiąga dochodów.
Podstawa prawna: Dz.U. 2021 poz. 2105
Złagodzono wyłączenie wspólnego rozliczenia związane z działalnością objętą podatkiem liniowym lub ryczałtem. Sam wybór takiej formy nie zamyka drogi do preferencji, jeżeli podatnik przez cały rok nie osiągał przychodów ani nie ponosił kosztów i nie stosował odpowiednich rozliczeń, odliczeń lub korekt wskazanych w ustawie.
Formalnie istniejąca, ale faktycznie nieaktywna działalność nie musi odbierać rodzinie korzyści ze wspólnego PIT. Liczy się rzeczywista sytuacja, a nie wyłącznie wpis lub dawna decyzja o formie podatku.
Podstawa prawna: Dz.U. 2021 poz. 2105
Doprecyzowano możliwość przeznaczenia przychodu ze sprzedaży mieszkania na spłatę kredytu i odsetek dotyczących sprzedanej nieruchomości. Takie wydatki mogą być objęte ulgą również wtedy, gdy zakup mieszkania został wcześniej uwzględniony jako koszt jego sprzedaży.
Osoba sprzedająca mieszkanie nie musi tracić preferencji tylko dlatego, że z otrzymanych pieniędzy zamyka związane z nim zadłużenie. Rozwiązanie porządkuje ważny problem przy zmianie miejsca zamieszkania.
Podstawa prawna: Dz.U. 2021 poz. 2105
Wprowadzono zwolnienie do 85 528 zł rocznie dla ustawowo określonych przychodów rodzica wychowującego co najmniej czworo dzieci. Każdy uprawniony rodzic ma własny limit; znaczenie mają także ustawowe warunki dotyczące dzieci i źródła przychodów.
Większa część zarobków może pozostawać w rodzinie ponoszącej koszty wychowania wielu dzieci. Preferencja obejmuje wskazane przychody z pracy i działalności gospodarczej.
Podstawa prawna: Dz.U. 2021 poz. 2105 · Dz.U. 2022 poz. 1265
Osobom po osiągnięciu wieku emerytalnego umożliwiono zwolnienie do 85 528 zł określonych przychodów rocznie, jeżeli spełniają ustawowe warunki, w tym nie pobierają wskazanych świadczeń emerytalnych i podlegają ubezpieczeniom z tytułu uzyskiwanych przychodów.
Osoba, która decyduje się kontynuować aktywność zawodową i odroczyć pobieranie emerytury, może zachować większą część wynagrodzenia. Rozwiązanie wspiera pozostawanie na rynku pracy.
Podstawa prawna: Dz.U. 2021 poz. 2105 · Dz.U. 2022 poz. 1265
Wprowadzono czteroletnie zwolnienie wybranych przychodów do 85 528 zł rocznie dla osób przenoszących rezydencję podatkową do Polski. Preferencja wymaga m.in. odpowiedniej wcześniejszej rezydencji i spełnienia warunków dotyczących obywatelstwa lub miejsca zamieszkania.
Powrót lub przeprowadzka do Polski może wiązać się z niższym podatkiem od pracy lub działalności w pierwszych latach. Celem było przyciąganie osób, ich kompetencji i aktywności gospodarczej.
Podstawa prawna: Dz.U. 2021 poz. 2105 · Dz.U. 2022 poz. 1265
Ulga dla młodych obejmuje również przychody z praktyk absolwenckich i staży uczniowskich. Osoba do 26. roku życia może korzystać ze zwolnienia tych przychodów w ramach wspólnego ustawowego limitu ulgi. Preferencja wspiera więc także pierwsze doświadczenia zawodowe zdobywane w czasie nauki.
Młoda osoba zdobywająca pierwsze doświadczenie zawodowe może zachować większą część otrzymanego wynagrodzenia. Preferencja nie zależy już wyłącznie od najbardziej typowych umów o pracę i zlecenia.
Podstawa prawna: Dz.U. 2020 poz. 2123
Zasiłek macierzyński może korzystać ze zwolnień PIT-0 dla młodych, rodziców co najmniej czworga dzieci, uprawnionych pracujących seniorów oraz osób korzystających z ulgi na powrót. Wlicza się do limitu właściwego dla danego zwolnienia. Pozwala to zachować korzyść podatkową również w okresie pobierania zasiłku.
Przejście z pracy na okres pobierania zasiłku nie musi oznaczać utraty preferencji podatkowej. Rozwiązanie pozwala zachować ciągłość wsparcia w czasie opieki nad dzieckiem.
Podstawa prawna: Dz.U. 2022 poz. 1265
Podniesiono limit dochodów i określonych przychodów pełnoletniego uczącego się dziecka do dwunastokrotności renty socjalnej. Warunek ten ma znaczenie m.in. dla ulgi na dzieci i preferencji dla rodzin z co najmniej czworgiem dzieci.
Podjęcie przez studenta pracy wakacyjnej lub dorywczej nie powoduje już tak łatwo utraty rodzinnych preferencji. Powiązanie limitu ze świadczeniem pozwala mu zmieniać się wraz z jego wysokością.
Podstawa prawna: Dz.U. 2022 poz. 1265
Zwolniono odsetki za nieterminową wypłatę należności, które same nie podlegają PIT, są z niego zwolnione albo zostały objęte zaniechaniem poboru podatku.
Osoba, która czekała na należne świadczenie lub odszkodowanie, nie musi oddawać części rekompensaty za opóźnienie w podatku, jeżeli spełnione są ustawowe warunki. Zasady odsetek lepiej odpowiadają zasadom należności głównej.
Podstawa prawna: Dz.U. 2021 poz. 2105
Składki członkowskie opłacone na rzecz związku zawodowego można odliczyć od dochodu do 500 zł rocznie. Preferencja uwzględnia koszt członkostwa ponoszony przez pracownika i zmniejsza podstawę jego podatku.
Pracownik może uwzględnić w rozliczeniu część kosztu członkostwa w organizacji reprezentującej jego interesy zawodowe. Rozwiązanie obniża rzeczywisty ciężar opłacanych składek.
Podstawa prawna: Dz.U. 2021 poz. 2105 · Dz.U. 2022 poz. 1265
Dla prywatnego korzystania przez pracownika z firmowego samochodu elektrycznego lub napędzanego wodorem przewidziano niższą miesięczną wartość świadczenia: 250 zł.
Niższa wartość przychodu oznacza niższy PIT od takiego świadczenia. To drobna, ale konkretna zachęta do korzystania z pojazdów o alternatywnym napędzie.
Podstawa prawna: Dz.U. 2021 poz. 2105
Wprowadzono zwolnienie PIT dla wynagrodzeń pracownika z nielegalnego zatrudnienia oraz nieujawnionej części wynagrodzenia. Konsekwencje podatkowe przeniesiono na pracodawcę, który nie wykazał zatrudnienia lub pełnej wypłaty.
Pracownik otrzymuje silniejszą ochronę i nie powinien ponosić podatkowego kosztu ujawnienia nieprawidłowości pracodawcy. Rozwiązanie ma ułatwiać wychodzenie z szarej strefy i wspierać uczciwe zatrudnienie.
Podstawa prawna: Dz.U. 2021 poz. 2105
Wprowadzono możliwość wyboru szczególnego ryczałtu od określonych zagranicznych przychodów osób przenoszących rezydencję do Polski. Ustawa przewidziała stały podatek 200 tys. zł rocznie oraz warunki dotyczące m.in. wcześniejszej rezydencji i wydatków na cele społeczne.
Rozwiązanie miało zachęcać osoby osiągające znaczące dochody za granicą do związania życia i aktywności z Polską. Przewidywalne rozliczenie połączono z obowiązkiem zaangażowania środków w ustawowo wskazane cele.
Podstawa prawna: Dz.U. 2021 poz. 2105
Umożliwiono dodatkowe odliczenie 50% kwalifikowanych kosztów wspierania sportu, kultury, szkolnictwa wyższego i nauki. Wydatek musi najpierw spełniać warunki kosztu podatkowego; nie jest to ogólne odliczenie każdej darowizny.
Firma może łączyć działalność gospodarczą z konkretnym wsparciem społeczności i otrzymać za to dodatkową korzyść podatkową. Preferencja wzmacnia współpracę przedsiębiorstw z instytucjami publicznymi i społecznymi.
Podstawa prawna: Dz.U. 2021 poz. 2105
Ulga na zabytki wspiera finansowanie ochrony dziedzictwa ze środków prywatnych. W modelu z opisywanego okresu pozwalała odliczyć 50% określonych wpłat na fundusz remontowy oraz wydatków na prace konserwatorskie, restauratorskie i roboty budowlane przy kwalifikowanych zabytkach. Obejmowała także zakup odpowiedniego zabytku połączony z wymaganymi nakładami. Skorzystanie z niej wymagało dokumentów i spełnienia ustawowych warunków ochrony zabytku.
Podatkowa zachęta miała uruchamiać prywatne pieniądze na ratowanie i utrzymanie historycznych budynków. Opis dotyczy konstrukcji wprowadzonej w tym okresie i wymagań ochrony konserwatorskiej.
Podstawa prawna: Dz.U. 2021 poz. 2105
Zwiększono część podatku, o której przeznaczeniu na wybraną organizację pożytku publicznego decyduje podatnik, z 1% do 1,5%.
Podatnik może skierować większą część swojego PIT na ważny dla niego cel społeczny. Organizacje otrzymały mechanizm większego udziału we wpływach z podatku bez dodatkowej wpłaty z kieszeni darczyńcy.
Podstawa prawna: Dz.U. 2022 poz. 1265
Wyłączono z PIT przychody wynikające ze wskazanych ustawowo rozliczeń energii wytwarzanej przez prosumentów, w tym prosumentów zbiorowych i wirtualnych.
Rozliczanie własnej energii w objętym regulacją modelu nie tworzy dodatkowego podatku dochodowego. Ułatwia to udział gospodarstw domowych w wytwarzaniu energii odnawialnej.
Podstawa prawna: Dz.U. 2021 poz. 2376
Objęto społeczne inicjatywy mieszkaniowe właściwym zwolnieniem CIT dochodów z gospodarki zasobami mieszkaniowymi przeznaczonych na ich utrzymanie. Wprowadzono także zwolnienia dotyczące określonego najmu na rzecz społecznych agencji najmu.
Podatek nie uszczupla w tym samym stopniu środków przeznaczonych na utrzymanie zasobów i rozwój dostępnego mieszkalnictwa. Preferencja ma wspierać model najmu realizujący cele społeczne.
Podstawa prawna: Dz.U. 2021 poz. 11 · Dz.U. 2021 poz. 1243
Wprowadzono podmiotowe zwolnienie CIT dla kas zapomogowo-pożyczkowych działających na podstawie nowej ustawy.
Środki gromadzone na wzajemną pomoc pracowników mogą służyć temu celowi bez obciążenia podatkiem dochodowym kasy. Rozwiązanie porządkuje podatkowe zasady tej formy samopomocy.
Podstawa prawna: Dz.U. 2021 poz. 1666
Przewidziano zwolnienie CIT dochodów przedsiębiorstw społecznych przeznaczonych i wydatkowanych na reintegrację społeczną i zawodową pracowników, w części niezaliczonej do kosztów podatkowych.
Więcej środków może zostać wykorzystanych na przywracanie ludziom samodzielności i możliwości pracy. Preferencja wiąże korzyść podatkową z rzeczywistym działaniem społecznym.
Podstawa prawna: Dz.U. 2022 poz. 1812
Określone stypendia i nagrody przyznawane na podstawie ustaw dotyczących m.in. Instytutu Pileckiego, Akademii Kopernikańskiej i Instytutu Rozwoju Języka Polskiego są zwolnione z PIT. Preferencja obejmuje świadczenia wskazane w poszczególnych ustawach, wspierające pracę naukową, rozwój twórczy i upowszechnianie wiedzy.
Uprawniony stypendysta lub laureat może przeznaczać większą część otrzymanego wsparcia na pracę naukową, edukację lub działalność kulturalną. Preferencje dotyczą konkretnych programów, a nie każdej nagrody lub stypendium.
Podstawa prawna: Dz.U. 2021 poz. 1574 · Dz.U. 2022 poz. 1459 · Dz.U. 2022 poz. 2463
Umożliwiono odliczenie straty poniesionej w 2020 r. od dochodu uzyskanego w 2019 r., do 5 mln zł, przy spełnieniu warunku odpowiedniego spadku przychodów. Rozwiązanie objęło podatników PIT i CIT.
Firma dotknięta kryzysem mogła odzyskać część podatku zapłaconego od wcześniejszego zysku zamiast czekać na przyszłe dochody. Był to sposób na poprawę płynności w okresie gwałtownego pogorszenia sytuacji.
Podstawa prawna: Dz.U. 2020 poz. 568
Wprowadzono szczególne odliczenia darowizn przekazywanych wskazanym podmiotom na przeciwdziałanie COVID-19. W zależności od terminu przekazania odliczenie mogło sięgać 200% wartości darowizny.
Podatnicy otrzymali silniejszą zachętę do wspierania systemu ochrony zdrowia i potrzebnych dostaw. Preferencja pozwalała połączyć szybką pomoc z wymierną korzyścią podatkową.
Podstawa prawna: Dz.U. 2020 poz. 568 · Dz.U. 2020 poz. 1086 · Dz.U. 2020 poz. 2123
Dopuszczono szczególne odliczenie darowizn kwalifikowanych laptopów i tabletów przekazywanych wskazanym placówkom oraz za pośrednictwem uprawnionych organizacji. W określonych terminach odliczenie wynosiło do 200% wartości darowizny.
Sprzęt mógł szybciej trafiać do uczniów i placówek potrzebujących go do nauki zdalnej. Podatkowa zachęta wspierała ograniczanie nierównego dostępu do edukacji.
Podstawa prawna: Dz.U. 2020 poz. 1086 · Dz.U. 2020 poz. 2123
Koszty kwalifikowanych prac badawczo-rozwojowych służących przeciwdziałaniu COVID-19 można było uwzględniać już przy obliczaniu zaliczek na podatek, zamiast dopiero w rozliczeniu rocznym.
Korzyść podatkowa szybciej zasilała bieżące środki firmy pracującej nad potrzebnymi rozwiązaniami. Miało to ułatwiać prowadzenie badań w pilnej sytuacji.
Podstawa prawna: Dz.U. 2020 poz. 568 · Dz.U. 2020 poz. 2123
Umożliwiono stosowanie 5% stawki do kwalifikowanych dochodów IP Box związanych z przeciwdziałaniem COVID-19 już w trakcie roku, przy obliczaniu zaliczek.
Uprawniona firma nie musiała czekać do zeznania rocznego, aby skorzystać z preferencji. Pozostawiało to więcej środków na dalszą pracę nad rozwiązaniami potrzebnymi w pandemii.
Podstawa prawna: Dz.U. 2020 poz. 568 · Dz.U. 2020 poz. 2123
Dopuszczono jednorazowe odpisy od określonych środków trwałych kupowanych do produkcji towarów związanych z przeciwdziałaniem COVID-19, np. wyrobów medycznych i środków ochrony.
Wydatek inwestycyjny mógł szybciej obniżyć dochód podatkowy. Ułatwiało to uruchamianie lub zwiększanie produkcji potrzebnej w sytuacji kryzysowej.
Podstawa prawna: Dz.U. 2020 poz. 568 · Dz.U. 2020 poz. 2123
Małym podatnikom pozwolono zrezygnować w trakcie 2020 r. z zaliczek uproszczonych opartych na historycznym wyniku i rozliczać zaliczki na podstawie bieżącego dochodu.
Firma, której przychody gwałtownie spadły, nie musiała płacić podatku tak, jakby nadal osiągała dawne zyski. To odciążało jej bieżący budżet.
Podstawa prawna: Dz.U. 2020 poz. 568
W szczególnych regulacjach pandemicznych skrócono okres oczekiwania na pomniejszenie dochodu z tytułu nieopłaconej należności z 90 do 30 dni, przy spełnieniu warunków ustawowych.
Przedsiębiorca mógł wcześniej zmniejszyć podatek od pieniędzy, których nie dostał od klienta. Pomagało to ograniczać skutki zatorów płatniczych w kryzysie.
Podstawa prawna: Dz.U. 2020 poz. 1086 · Dz.U. 2020 poz. 2123
Przewidziano czasowe odstąpienie od obowiązku zwiększania dochodu o nieuregulowane zobowiązania u podatników spełniających warunki związane z negatywnymi skutkami COVID-19 i spadkiem przychodów.
Firma mająca problem z zapłatą faktur z powodu kryzysu nie była automatycznie obciążana dodatkową zaliczką podatkową. Rozwiązanie ograniczało nakładanie się problemów z płynnością.
Podstawa prawna: Dz.U. 2020 poz. 568 · Dz.U. 2020 poz. 2123
Odroczono wskazane terminy przekazywania zaliczek PIT pobranych od wynagrodzeń przez płatników, którzy ponieśli negatywne konsekwencje ekonomiczne pandemii.
Pracodawca mógł przez dłuższy czas dysponować środkami potrzebnymi na bieżące funkcjonowanie. Było to czasowe odciążenie płynności, z zachowaniem późniejszego obowiązku zapłaty.
Podstawa prawna: Dz.U. 2020 poz. 568 · Dz.U. 2020 poz. 1086
Czasowe zwolnienie z podatku od przychodów z budynków ograniczało obciążenia właścicieli nieruchomości komercyjnych w okresie pandemii. Pozwalało zachować środki w firmie również wtedy, gdy ustawowa podstawa tego podatku nie odzwierciedlała spadku faktycznych wpływów z nieruchomości.
Właściciele objętych regulacją nieruchomości mogli zostać odciążeni w czasie utraty najemców lub wpływów z najmu. Preferencja dotyczyła tego szczególnego podatku, a nie ogólnego zwolnienia wszystkich dochodów z nieruchomości.
Podstawa prawna: Dz.U. 2020 poz. 568 · Dz.U. 2020 poz. 1086 · Dz.U. 2020 poz. 2123
Czasowo zwiększono wybrane limity zwolnień PIT: m.in. świadczeń z zakładowego funduszu świadczeń socjalnych z 1000 do 2000 zł oraz określonych zapomóg i dopłat do wypoczynku dzieci. Poszczególne preferencje miały własne warunki i okresy obowiązywania.
Większa część pomocy mogła trafić do pracownika i jego rodziny bez potrącenia podatku. Wsparcie socjalne lepiej odpowiadało nadzwyczajnym potrzebom okresu pandemii.
Podstawa prawna: Dz.U. 2020 poz. 568
Wprowadzono zwolnienia dotyczące ustawowych świadczeń pomocowych, m.in. świadczenia postojowego i jednorazowego dodatkowego świadczenia postojowego, wskazanych zasiłków związanych z kwarantanną, dodatku solidarnościowego i świadczeń z Polskiego Bonu Turystycznego.
Pomoc przeznaczona na zabezpieczenie podstawowych potrzeb lub wsparcie wypoczynku rodziny nie była pomniejszana o PIT. Odbiorca mógł wykorzystać pełną kwotę ustawowego świadczenia.
Podstawa prawna: Dz.U. 2020 poz. 568 · Dz.U. 2020 poz. 1068 · Dz.U. 2020 poz. 1262 · Dz.U. 2020 poz. 875 · Dz.U. 2020 poz. 2255
Podniesiono roczny limit zwolnienia PIT określonych przychodów ze sprzedaży przetworzonych produktów roślinnych i zwierzęcych z 40 do 100 tys. zł. Dotyczy to działalności i sposobu wytwarzania spełniających warunki ustawy.
Rolnik może rozwinąć sprzedaż własnych produktów w większej skali, zanim powstanie podatek od tej działalności. Wspiera to lokalne przetwórstwo i krótszą drogę od producenta do klienta.
Podstawa prawna: Dz.U. 2022 poz. 138
Objęto zwolnieniem ustawową spłatę rodzinną realizowaną przez Bank Gospodarstwa Krajowego w programie mieszkaniowym. Jest to pomoc związana z powiększeniem rodziny i spełnieniem warunków programu.
Wsparcie zmniejszające zadłużenie rodziny nie tworzy dodatkowego rachunku podatkowego. Cała przyznana pomoc może służyć poprawie jej sytuacji mieszkaniowej.
Podstawa prawna: Dz.U. 2021 poz. 2133
Zwolniono wartość umorzonego kredytu na studia medyczne, przyznawanego i umarzanego na ustawowych zasadach.
Lekarz spełniający warunki umorzenia, związane m.in. z pracą w polskim systemie ochrony zdrowia, nie musi płacić podatku od takiej pomocy. Zmniejsza to koszt zdobycia wykształcenia potrzebnego pacjentom.
Podstawa prawna: Dz.U. 2021 poz. 2232
Przewidziano zwolnienie dodatkowych świadczeń dla lekarzy odbywających specjalizację w trybie rezydentury, przyznawanych na ustawowych warunkach w związku ze zobowiązaniem do późniejszej pracy w Polsce.
Świadczenie wspierające pozostanie lekarza w krajowym systemie ochrony zdrowia nie jest pomniejszane o podatek. Większa część wsparcia trafia do osoby zdobywającej specjalizację.
Podstawa prawna: Dz.U. 2020 poz. 1291
Określone świadczenia otrzymywane przez bezrobotnych i osoby poszukujące pracy w ramach aktywizacji zawodowej i programów specjalnych są wolne od PIT. Pomoc przeznaczona na powrót do pracy pozostaje dzięki temu do dyspozycji beneficjenta bez potrącenia podatku.
Pomoc przeznaczona na powrót do pracy może w pełniejszym zakresie pokrywać rzeczywiste koszty uczestnika. Podatek nie zmniejsza wskazanego ustawowo wsparcia.
Podstawa prawna: Dz.U. 2021 poz. 2105
Pomoc na pokrycie kosztów energii i ogrzewania może być wolna od PIT. Zwolnienia obejmują dodatek osłonowy, węglowy, dodatki do określonych źródeł ciepła, dodatek elektryczny oraz ustawową refundację VAT za gaz. Każde świadczenie zachowuje własne warunki; otrzymana pomoc nie jest pomniejszana o podatek dochodowy.
Pieniądze przeznaczone na łagodzenie wzrostu kosztów utrzymania nie są ponownie uszczuplane podatkiem dochodowym. Poszczególne świadczenia zachowują warunki i zakres określone w ustawach pomocowych.
Podstawa prawna: Dz.U. 2022 poz. 1 · Dz.U. 2022 poz. 1692 · Dz.U. 2022 poz. 1967 · Dz.U. 2022 poz. 2127 · Dz.U. 2022 poz. 2687
Zwolniono ustawowe jednorazowe świadczenie wspierające przedsiębiorców poszkodowanych w związku z sytuacją ekologiczną na Odrze. Rozwiązanie uwzględniono również w zasadach ryczałtu.
Pomoc może zostać w większym zakresie przeznaczona na utrzymanie działalności i miejsc pracy. Jej otrzymanie nie tworzy dodatkowego podatku dochodowego.
Podstawa prawna: Dz.U. 2022 poz. 2014
Zwolniono świadczenie kompensacyjne przyznawane na ustawowych zasadach z Funduszu Kompensacyjnego Szczepień Ochronnych.
Osoba, która doznała kwalifikowanych skutków zdrowotnych, może przeznaczyć pełną kwotę rekompensaty na swoje potrzeby. Podatek nie zmniejsza przyznanego świadczenia.
Podstawa prawna: Dz.U. 2022 poz. 64
Zwolniono ustawowe dofinansowanie zakupu odbiornika pozwalającego korzystać z nowego standardu naziemnej telewizji cyfrowej.
Pomoc dla uprawnionego gospodarstwa domowego nie powoduje dodatkowego obowiązku podatkowego. Może w całości pokrywać cel, na który została przyznana.
Podstawa prawna: Dz.U. 2022 poz. 501
Ekwiwalenty pieniężne za określoną aktywność członków ochotniczych straży pożarnych, w tym udział w ćwiczeniach i działaniach ratowniczych, korzystają ze zwolnienia PIT. Rekompensata za czas poświęcony bezpieczeństwu innych może w całości pozostać u strażaka, w granicach przewidzianych ustawą.
Ochotnik otrzymuje należny ekwiwalent bez potrącenia PIT. Preferencja uwzględnia różnorodność służby ratowniczej: od ćwiczeń przygotowujących do interwencji po udział w akcji.
Podstawa prawna: Dz.U. 2021 poz. 2490
Ustawowe świadczenia dla osób zesłanych lub deportowanych oraz określona pomoc dla działaczy opozycji antykomunistycznej i osób represjonowanych mogą korzystać ze zwolnienia PIT. Podatek nie uszczupla wówczas wsparcia przyznanego jako wyraz uznania lub rekompensata za doznane represje.
Przyznana pomoc i rekompensata nie są pomniejszane podatkiem dochodowym. Preferencje pozwalają przekazać pełne wsparcie osobom objętym poszczególnymi ustawami.
Podstawa prawna: Dz.U. 2020 poz. 1428 · Dz.U. 2021 poz. 794 · Dz.U. 2021 poz. 2430
Objęto zwolnieniem PIT określone jednorazowe odprawy pieniężne wypłacane na podstawie przepisów dotyczących funkcjonowania górnictwa węgla kamiennego.
Pracownik otrzymujący ustawowe wsparcie przy odejściu z branży może wykorzystać większą kwotę na zabezpieczenie sytuacji rodziny i zmianę ścieżki zawodowej.
Podstawa prawna: Dz.U. 2021 poz. 2071
Zwolniono rodzinny kapitał opiekuńczy oraz ustawowe dofinansowanie obniżające opłatę rodzica za żłobek, klub dziecięcy lub dziennego opiekuna.
Pełna kwota tych form wsparcia może służyć opiece nad małym dzieckiem. Otrzymanie pomocy nie tworzy dodatkowego podatku dochodowego rodzica.
Podstawa prawna: Dz.U. 2021 poz. 2270
Zwolnienie PIT obejmuje określone renty odszkodowawcze, w tym świadczenia dla uprawnionych bliskich osoby zmarłej oraz miesięczne środki na utrzymanie przyznane w ramach zabezpieczenia sądowego. Pozwala zachować kwoty przeznaczone na pokrycie skutków szkody i zapewnienie utrzymania w czasie postępowania.
Osoba poszkodowana lub rodzina, która utraciła środki utrzymania, nie musi oddawać części takiej rekompensaty w PIT. Ochrona obejmuje również określoną pomoc otrzymywaną jeszcze przed zakończeniem postępowania.
Podstawa prawna: Dz.U. 2021 poz. 2328
Wprowadzono ustawowe zwolnienie kolejnego dodatkowego rocznego świadczenia pieniężnego dla emerytów i rencistów wypłacanego w 2022 r.
Wsparcie zwiększające budżet emeryta lub rencisty nie było pomniejszane o podatek dochodowy. Zwolnienie dotyczyło konkretnego świadczenia przyznanego w tym roku.
Podstawa prawna: Dz.U. 2022 poz. 1358
Wskazane świadczenia ARiMR oraz pomoc na cele rolnicze udzielana przez państwowe jednostki doradztwa rolniczego mogą korzystać ze zwolnienia PIT. Środki przeznaczone na wsparcie gospodarstwa nie są wówczas pomniejszane o podatek dochodowy.
Uprawniony rolnik może przeznaczyć większą część pomocy na działalność, której wsparciu służy program. Zmiany uwzględniły środki i podstawy przyznawania świadczeń.
Podstawa prawna: Dz.U. 2022 poz. 646 · Dz.U. 2022 poz. 2433
Zwolniono wskazane kwoty otrzymywane w programach dofinansowań prowadzonych przez podmioty zobowiązane do poprawy efektywności energetycznej.
Wsparcie wymiany urządzeń i ograniczania zużycia energii nie jest uszczuplane podatkiem dochodowym. Więcej pieniędzy może trafić na realizację przedsięwzięcia.
Podstawa prawna: Dz.U. 2021 poz. 868
Określone świadczenia, dotacje i umorzone pożyczki z NFOŚiGW na ustawowe cele związane z niskoemisyjnym transportem korzystają ze zwolnienia CIT. Dzięki temu wsparcie może finansować inwestycję w czystszy transport bez równoczesnego obciążenia podatkiem dochodowym.
Podmiot korzystający z kwalifikowanego programu może przeznaczyć większą część wsparcia na inwestycję. Zwolnienie obejmuje tylko pomoc i cele wskazane w przepisach.
Podstawa prawna: Dz.U. 2020 poz. 1565
Dodano zwolnienie określonych świadczeń dla żołnierzy oddelegowanych do zagranicznego urzędu, organizacji, instytucji lub państwa w celu wykonywania zadań związanych z obronnością Polski. Zwolnienie nie obejmuje zwykłego uposażenia i innych należności za pełnienie służby.
Świadczenia związane ze szczególnymi warunkami oddelegowania mogą w pełnym zakresie pokrywać potrzeby osoby wykonującej te zadania. Ustawa odróżnia je od standardowego wynagrodzenia.
Podstawa prawna: Dz.U. 2022 poz. 655
Objęto zwolnieniami określone odszkodowania, sprzedaż nieruchomości na szczególnych zasadach i ustawowe renty związane z realizacją CPK. Przewidziano wyjątki dla wskazanych przypadków niedawnego nabycia nieruchomości po znacznie niższej cenie.
Właściciel objęty szczególnym procesem inwestycyjnym może zachować większą część otrzymanej rekompensaty. Preferencja ma zabezpieczać jego sytuację przy zmianie miejsca zamieszkania lub utracie nieruchomości.
Podstawa prawna: Dz.U. 2022 poz. 1846
Darowizny na ustawowe cele odbudowy Pałacu Saskiego, Pałacu Brühla i kamienic przy ulicy Królewskiej w Warszawie można odliczyć w PIT. Podlegają limitowi i warunkom właściwym dla takich darowizn. Rozwiązanie daje osobom wspierającym odbudowę możliwość uwzględnienia tej pomocy w rozliczeniu podatku.
Osoba wspierająca odbudowę może uwzględnić darowiznę w rozliczeniu podatkowym. Rozwiązanie daje możliwość prywatnego udziału w odtworzeniu określonego dziedzictwa historycznego.
Podstawa prawna: Dz.U. 2021 poz. 1551
Umożliwiono zaliczanie do kosztów PIT i CIT kwalifikowanych darowizn rzeczy i praw oraz kosztów nieodpłatnych świadczeń przekazywanych wskazanym organizacjom i instytucjom na przeciwdziałanie skutkom wojny w Ukrainie. Rozwiązanie dotyczyło określonego okresu i nie pozwalało zaliczyć tego samego kosztu dwukrotnie.
Przedsiębiorca mógł uwzględnić koszt realnej pomocy w rozliczeniu działalności. Zachęta podatkowa wspierała przekazywanie potrzebnych towarów i usług przez uprawnione kanały.
Podstawa prawna: Dz.U. 2022 poz. 583 · Dz.U. 2022 poz. 830
Dopuszczono odliczenie kwalifikowanych darowizn rzeczy i praw od dochodu lub przychodu także wtedy, gdy koszt ich nabycia lub wytworzenia rozliczono na podstawie szczególnej regulacji pomocowej. Odliczenie nadal podlega warunkom i limitom darowizn.
Osoba prowadząca działalność mogła uzyskać dodatkową zachętę do udzielania pomocy. Ustawa wyraźnie pozwoliła w tym szczególnym przypadku połączyć dwa mechanizmy wsparcia.
Podstawa prawna: Dz.U. 2022 poz. 830
Zwolniono określoną pomoc humanitarną otrzymywaną przez obywateli Ukrainy, którzy przybyli do Polski wskutek wojny. U uprawnionych podmiotów przyjmujących kwalifikowane darowizny i nieodpłatne świadczenia przewidziano także wyłączenie ich wartości z przychodów.
Wsparcie może w większym zakresie służyć osobom dotkniętym wojną i organizacjom niosącym pomoc. Podatek dochodowy nie zmniejsza wartości świadczeń objętych regulacją.
Podstawa prawna: Dz.U. 2022 poz. 583
Zwolniono ustawowe świadczenie pieniężne przyznawane za zapewnienie zakwaterowania i wyżywienia obywatelom Ukrainy na warunkach programu pomocowego.
Osoba lub podmiot organizujący pobyt uchodźców może przeznaczyć pełną kwotę świadczenia na związane z tym koszty. Preferencja wspierała szybkie udostępnianie miejsc pobytu.
Podstawa prawna: Dz.U. 2022 poz. 583
W szczególnym okresie 2022 r. dopuszczono potwierdzanie posiadania w Polsce centrum interesów osobistych lub gospodarczych przez pisemne oświadczenie uprawnionej osoby przybyłej z Ukrainy.
Ułatwiono ustalenie sytuacji podatkowej osobom, które musiały gwałtownie zmienić miejsce życia. Rozwiązanie ograniczało trudności dokumentacyjne związane z wojną.
Podstawa prawna: Dz.U. 2022 poz. 830
W związku z wydłużonymi terminami rozliczeń w 2020 r. umożliwiono przekazanie części PIT organizacji pożytku publicznego także na podstawie zeznania złożonego do 1 czerwca lub korekty złożonej do 30 czerwca.
Podatnik korzystający z dodatkowego czasu na rozliczenie nie tracił możliwości wsparcia wybranej organizacji. Chroniło to również wpływy organizacji społecznych w okresie kryzysu.
Podstawa prawna: Dz.U. 2020 poz. 695
Wprowadzono czasową ochronę spełnienia określonych warunków funkcjonowania PGK, w tym warunku rentowności, gdy podatnik poniósł negatywne konsekwencje ekonomiczne COVID-19.
Grupa nie musiała automatycznie tracić wspólnego rozliczenia tylko dlatego, że pandemia zaburzyła jej wynik. Rozwiązanie ograniczało dodatkowe skutki podatkowe sytuacji kryzysowej.
Podstawa prawna: Dz.U. 2020 poz. 695
Rozwiązania z prac legislacyjnych w latach 2020–2022. Każdy opis przedstawia mechanizm jako całość i wyjaśnia jego cel. To omówienie historyczne — warunki oraz limity mogły później ulec zmianie. Rozwiń wybrany obszar, aby przeczytać omówienia i sprawdzić podstawy prawne.
Badania i analizy
Interesuje mnie to, jakie decyzje wywołuje podatek, kto ponosi jego ciężar i czy zamierzony efekt uzasadnia koszt regulacji.
W Zakładzie Podatków Instytutu Finansów SGH badam konstrukcję systemu podatkowego, jego efektywność i wpływ na decyzje przedsiębiorstw. Mój doktorat, wyróżniony w SGH, dotyczył nierównego traktowania źródeł finansowania w systemie podatkowym.
Uczestniczę w projektach dotyczących kierunków rozwoju opodatkowania przedsiębiorstw, zachęt inwestycyjnych i gospodarczych skutków reform. Łączę analizę prawną z metodami ekonomicznymi oraz porównaniami międzynarodowymi.
Moja działalność w SGH ↗W ramach IGiF rozwijam projekty badawcze i analityczne na styku prawa, ekonomii oraz finansów. Punktem wyjścia jest konkretny problem: skuteczność polityki podatkowej, potrzeba zmiany przepisów albo ocena konsekwencji planowanej regulacji.
Przygotowuję propozycje legislacyjne, oceny skutków regulacji, komentarze do projektów ustaw oraz ekspertyzy. Realizuję również badania na zlecenie, dopasowane do celu projektu i dostępnych danych.
Instytut Gospodarki i Finansów ↗Kierunki i efektywność polityki podatkowej · warianty reform · propozycje legislacyjne · oceny skutków regulacji · komentarze do projektów ustaw · badania na zlecenie
Poznaj publikacje i raporty ↓Dydaktyka i wystąpienia
Prowadzę zajęcia w SGH w języku polskim i angielskim, na studiach licencjackich, magisterskich i podyplomowych. Łączę analizę przepisów z praktyką przedsiębiorstw i pytaniami o sens regulacji.
Współpracuję ze Studenckim Kołem Naukowym Doradztwa Podatkowego i organizuję debaty podatkowe SGH.
Poza uczelnią dzielę się wiedzą w Akademii LTCA oraz na polskich i zagranicznych konferencjach naukowych.
Seminarium w SGH
Zapraszam do pisania prac z podatków, finansów przedsiębiorstw, ekonomii behawioralnej, nieruchomości i analizy prawa. Zobacz pomysły na badania, sposób współpracy, przykłady obronionych prac i zasady SGH.
Licencjat i magisterium — dla studentów →Publikacje i dorobek
Artykuły, książki, rozdziały i raporty: o konstrukcji podatków, finansowaniu przedsiębiorstw, estońskim CIT i skutkach reform.
33 publikacje i opracowania
M. Bernardelli, P. Felis, J. Lipiec, A. Łożykowski, E. Malinowska-Misiąg, G. Otczyk
Economics and Environment, 92(1), 1–14 · Artykuły
Red. P. Felis, M. Jamroży; mój wkład: „Opodatkowanie kapitału” i „Podatki minimalne”
PWE, Warszawa 2025 · Książki i rozdziały
M. Jamroży, R. Lipniewicz, A. Łożykowski, F. Majdowski, A. Werner
C.H. Beck, Warszawa 2025 · Książki i rozdziały
A. Łożykowski
Rozprawa doktorska · SGH · doktorat z wyróżnieniem · Badania i raporty
P. Felis, M. Jamroży, M. Janiszewska, A. Łożykowski, I. Olchowicz, A. Tłaczała, J. Sarnowski, J. Szlęzak-Matusewicz
Difin, Warszawa 2024 · Książki i rozdziały
A. Łożykowski, J. Sarnowski, K. Zając
Studia BAS, 4(76), 191–216 · Artykuły
A. Łożykowski, K. Zając
W: M. Jamroży, M. Lachowicz (red.), Opodatkowanie u źródła, C.H. Beck 2023 · Książki i rozdziały
M. Jamroży, A. Łożykowski, J. Sarnowski
Studia i Prace Kolegium Zarządzania i Finansów, 191, 35–52 · Artykuły
A. Łożykowski, J. Sarnowski, K. Zając
Faktoring. Almanach Polskiego Związku Faktorów, rok XIII · Artykuły
M. Jamroży, M. Janiszewska, A. Łożykowski
Ruch Prawniczy, Ekonomiczny i Socjologiczny, 85(1), 239–260 · Artykuły
A. Łożykowski, J. Sarnowski, A. Pierzchała
W: W. Modzelewski (red.), Ryczałt od dochodów spółek, Warszawa 2023 · Książki i rozdziały
A. Łożykowski
W: E. Małecka-Ziembińska (red.), Polski Ład a opodatkowanie dochodów, Poznań 2023, 65–84 · Książki i rozdziały
A. Łożykowski, J. Sarnowski
Biuletyn Instytutu Studiów Podatkowych, 12, 21–31 · Artykuły
A. Łożykowski, M. Polewiak, J. Sarnowski
W: Koncepcje opodatkowania dochodu – refleksje na 30-lecie podatku dochodowego od osób fizycznych, 8–43 · Książki i rozdziały
M. Jamroży, M. Janiszewska, A. Łożykowski, J. Sarnowski
Biuletyn Instytutu Studiów Podatkowych, 1, 18–26 · Artykuły
A. Łożykowski, J. Sarnowski
Rachunkowość, 12/2021 · Artykuły
M. Jamroży, A. Łożykowski
W: J. Ostaszewski, E. Malinowska-Misiąg (red.), Finanse u progu trzeciej dekady XXI wieku, tom 2 · Książki i rozdziały
M. Jamroży, A. Łożykowski
W: J. Ostaszewski, E. Malinowska-Misiąg (red.), Finanse u progu trzeciej dekady XXI wieku, tom 2 · Książki i rozdziały
A. Łożykowski, J. Sarnowski
Biuletyn Instytutu Studiów Podatkowych, 9, 87–93 · Artykuły
M. Jamroży, A. Łożykowski
Finanse i Prawo Finansowe, 2(30) · Artykuły
K. Konopczak, A. Łożykowski
Ekonomista, 1, 25–55 · Artykuły
M. Jamroży, A. Łożykowski
Studia BAS, 4(64), 95–119 · Artykuły
A. Łożykowski, J. Sarnowski
Przegląd Podatkowy, 10, 18–26 · Artykuły
A. Łożykowski, J. Sarnowski
Biuletyn Instytutu Studiów Podatkowych, 8(288), 13–20 · Artykuły
P. Domaszczyńska, A. Łożykowski, J. Sarnowski
Polski Instytut Ekonomiczny, Warszawa 2020 · Badania i raporty
D. Jegorov, A. Leszczyłowska, A. Łożykowski
Zeszyty mBank–CASE, 163 · Badania i raporty
A. Łożykowski, J. Sarnowski
Polski Instytut Ekonomiczny, 2019 · Badania i raporty
A. Łożykowski, J. Sarnowski
W: Horyzont optymalizacji – geneza, skala i struktura luki w podatku CIT, PIE 2019 · Książki i rozdziały
A. Łożykowski
Przegląd Podatkowy, 6/2018 · Artykuły
M. Jamroży, A. Łożykowski
W: B. Brzeziński, K. Lasiński-Sulecki, W. Morawski (red.), Nowe narzędzia prawne w podatkach dochodowych i majątkowych, Wolters Kluwer 2018 · Książki i rozdziały
M. Jamroży, A. Łożykowski
Przegląd Podatkowy, 6/2018 · Artykuły
A. Łożykowski
Studia i Prace Kolegium Zarządzania i Finansów, 153, 161–191 · Artykuły
R. Faff, A. Leszczyłowska, A. Łożykowski
Journal of Banking and Finance · manuskrypt · Artykuły
Brak pasujących publikacji. Zmień słowo lub wybierz inny rodzaj.
Linki prowadzą do pełnych tekstów, stron wydawców lub rekordów bibliotecznych — zgodnie z opisem. Część materiałów może wymagać dostępu instytucjonalnego lub zakupu.
Artykuły · wywiady · radio · telewizja
Piszę, komentuję i rozmawiam o podatkach, gospodarce i prawie. Tutaj można przeczytać moje teksty, poznać wypowiedzi przytaczane przez redakcje i wrócić do rozmów w radiu oraz telewizji.
Nie znaleziono materiałów. Zmień temat lub wybrane filtry.
Artykuł autorski / współautorski
Artykuł autorski / współautorski
Artykuł autorski / współautorski
Cytowany komentarz · Wypowiedź dla WNP przytoczona przez redakcję.
Artykuł autorski / współautorski
Cytowany komentarz · Wypowiedź dla WNP przytoczona przez redakcję.
Artykuł autorski / współautorski
Artykuł autorski / współautorski
Artykuł autorski / współautorski
Cytowany komentarz
Cytowany komentarz
Artykuł autorski / współautorski
Cytowany komentarz · Wypowiedź dla WNP przytoczona przez redakcję.
Artykuł autorski / współautorski
Cytowany komentarz
Artykuł autorski / współautorski
Cytowany komentarz
Cytowany komentarz
Cytowany komentarz
Cytowany komentarz
Cytowany komentarz · Wypowiedź dla WNP przytoczona przez redakcję.
Cytowany komentarz
Cytowany komentarz · Wypowiedź dla WNP przytoczona przez redakcję.
Cytowany komentarz
Artykuł autorski / współautorski
Artykuł autorski / współautorski
Artykuł autorski / współautorski
Artykuł autorski / współautorski
Artykuł autorski / współautorski
Artykuł autorski / współautorski
Artykuł autorski / współautorski
Telewizja / wideo
Telewizja / wideo · Materiał informacyjny z cytowaną wypowiedzią.
Radio
Radio
Artykuł współautorski · Jan Sarnowski i Aleksander Łożykowski
Cytowany komentarz
Cytowany komentarz
Cytowany komentarz
Cytowany komentarz
Cytowany komentarz
Cytowany komentarz
Cytowany komentarz
Cytowany komentarz
Wywiad
Cytowany komentarz
Cytowany komentarz
Cytowany komentarz
Cytowany komentarz
Webinar · Archiwalna strona webinaru z udziałem ekspertów Ministerstwa Finansów.
Cytowany komentarz
Omówienie badań
Cytowany komentarz
Archiwum obejmuje odnalezione teksty autorskie, wywiady, cytowane wypowiedzi i materiały audiowizualne. Część artykułów wymaga prenumeraty; dostępność archiwalnych odtwarzaczy zależy od redakcji. Przedruki i przytoczenia są oznaczone przy materiale.
Kontakt
Sprawa podatkowa, postępowanie, projekt badawczy
lub zaproszenie do współpracy dydaktycznej.